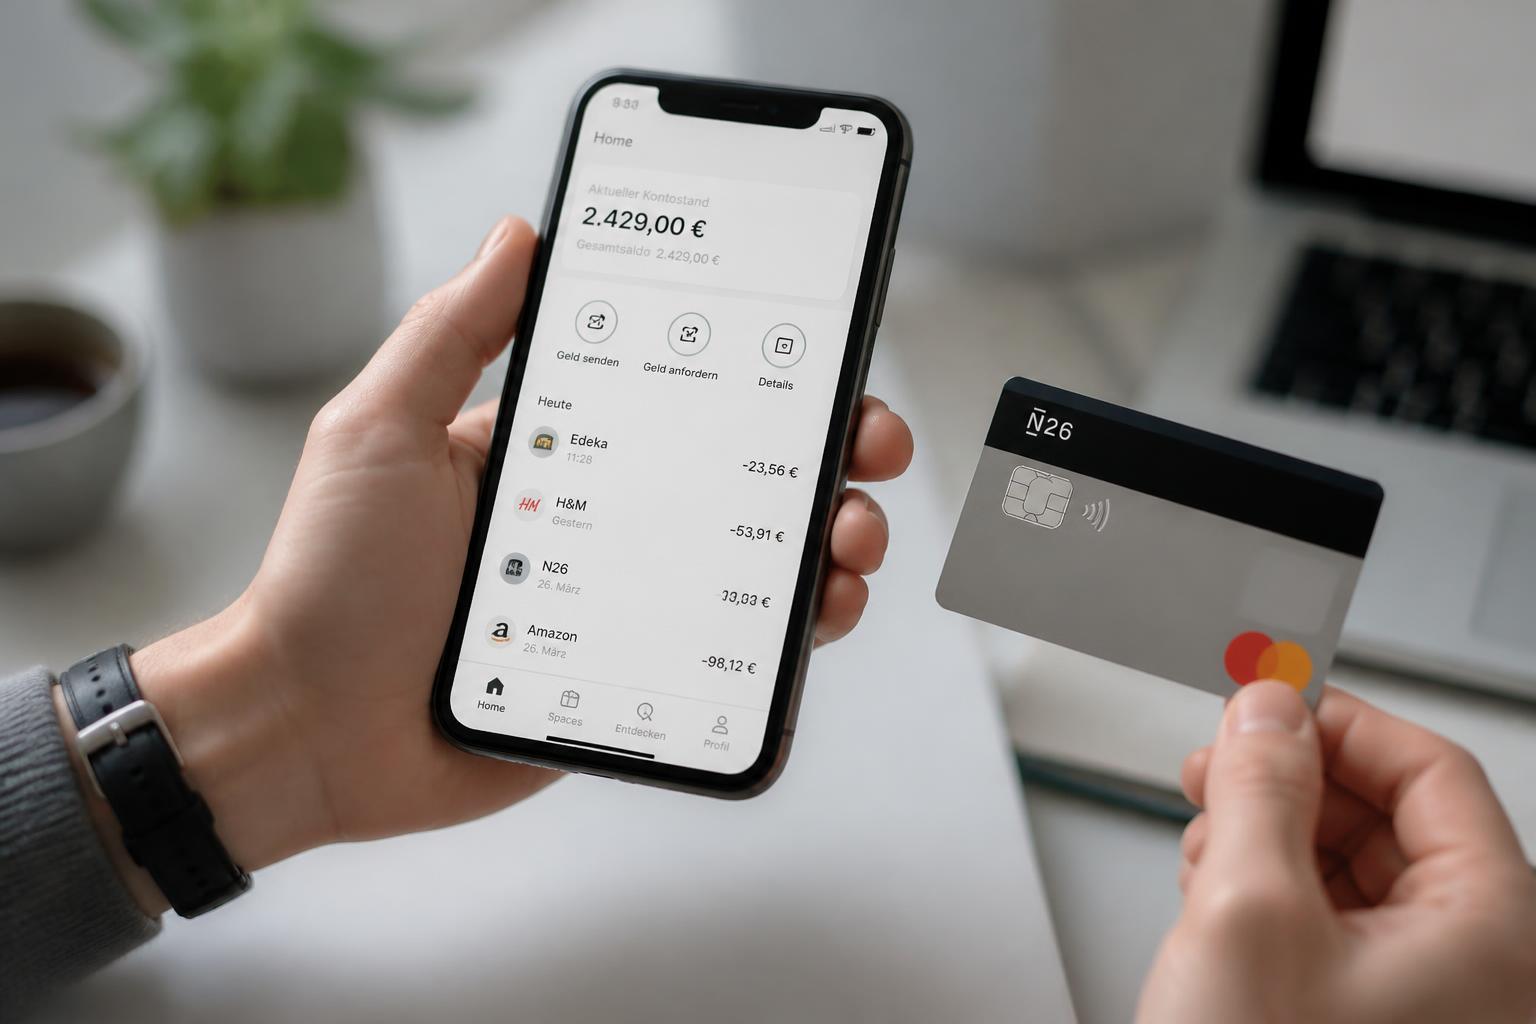
Ein Girokonto eröffnen, Überweisungen erledigen und sämtliche Ausgaben direkt auf dem Smartphone kontrollieren: Digitale Banken wie N26 machen viele klassische Bankgeschäfte einfacher. Statt Bankfilialen und papierbasierten Formularen setzt das Berliner Unternehmen auf eine moderne Banking-App und eine weitgehend digitale Kontoverwaltung.
Doch wie gut funktioniert das N26 Girokonto im Alltag? Welche Kosten entstehen tatsächlich und eignet sich das kostenlose Kontomodell auch als vollwertiges Gehaltskonto? Dieser Ratgeber stellt die Funktionen, Kontomodelle, Gebühren und Sicherheitsmaßnahmen von N26 vor.
Was ist N26?
N26 ist eine deutsche Direktbank mit Sitz in Berlin. Das Unternehmen wurde 2013 gegründet und gehört zu den bekanntesten Anbietern für mobiles Banking in Europa. Anders als viele Finanztechnologieunternehmen verfügt N26 über eine eigene Banklizenz. Das Unternehmen unterliegt damit der Bankenaufsicht und den entsprechenden gesetzlichen Anforderungen.
Das Konzept richtet sich besonders an Menschen, die ihre Finanzen überwiegend digital verwalten möchten. Kontostand, Überweisungen, Karteneinstellungen und Benachrichtigungen lassen sich direkt über die Smartphone-App steuern.
Im Gegensatz zu traditionellen Filialbanken verzichtet N26 weitgehend auf persönliche Bankberatung vor Ort. Dadurch entstehen einerseits schlanke digitale Prozesse, andererseits müssen Kunden bereit sein, viele Fragen selbstständig über die App oder den Kundensupport zu klären.
Wie funktioniert das N26 Girokonto?
Das N26 Girokonto ist ein reguläres Zahlungskonto mit eigener IBAN. Es kann für alltägliche Bankgeschäfte wie Gehaltseingänge, Mietzahlungen, Überweisungen und Lastschriften genutzt werden.
Die Kontoverwaltung erfolgt hauptsächlich über eine Banking-App für Android und iOS. Zusätzlich stehen ausgewählte Funktionen über die Weboberfläche zur Verfügung.
N26 Konto eröffnen – so funktioniert es
Die Kontoeröffnung wird vollständig digital abgewickelt. Der grundsätzliche Ablauf sieht folgendermaßen aus:
- Die N26-App installieren oder die Kontoeröffnung über die Website beginnen.
- Persönliche Angaben eingeben und das gewünschte Kontomodell auswählen.
- Die Identität mit einem unterstützten Identifizierungsverfahren bestätigen.
- Nach erfolgreicher Prüfung das Konto aktivieren.
- Die virtuelle Debitkarte einrichten und bei Bedarf eine physische Mastercard bestellen.
Welche Identifizierungsverfahren verfügbar sind, hängt unter anderem vom Wohnsitzland und den akzeptierten Ausweisdokumenten ab. Auch die Dauer der Kontoeröffnung kann variieren.
Welche Funktionen bietet N26?
Der besondere Vorteil einer Smartphone-Bank liegt darin, dass Bankgeschäfte nicht nur online durchgeführt, sondern auch mit zusätzlichen digitalen Funktionen kombiniert werden können.
1. Mastercard Debitkarte
Zum Konto gehört eine Mastercard-Debitkarte. Bei Zahlungen wird der entsprechende Betrag grundsätzlich direkt vom verfügbaren Kontoguthaben abgebucht beziehungsweise vorgemerkt.
Das unterscheidet die Debitkarte von einer klassischen Kreditkarte mit monatlicher Sammelabrechnung. Eine automatische Kreditlinie ist damit nicht verbunden.
Im kostenlosen N26 Standard-Konto steht eine virtuelle Debitkarte zur Verfügung. Eine physische Mastercard kann gegen eine einmalige Gebühr bestellt werden.
2. Apple Pay und Google Pay
Die N26 Mastercard lässt sich mit kompatiblen Smartphones für mobiles Bezahlen verwenden. Dadurch können Kunden auch ohne physische Bankkarte kontaktlos bezahlen.
Gerade für Nutzer, die ihre Einkäufe ohnehin mit dem Smartphone bezahlen, ist diese Funktion praktisch. Vor dem Einkauf sollte allerdings geprüft werden, ob die verwendete Wallet und das jeweilige Gerät unterstützt werden.
3. Echtzeitbenachrichtigungen
Bei Kartenzahlungen und anderen Kontobewegungen kann die App Push-Benachrichtigungen senden. Dadurch lässt sich schneller erkennen, wann Geld eingeht oder ausgegeben wird.
Solche Benachrichtigungen sind nicht nur für die Budgetplanung hilfreich. Sie erleichtern auch das frühzeitige Erkennen ungewöhnlicher Kartenumsätze.
4. Spaces zur Organisation der Finanzen
Mit sogenannten Spaces bietet N26 eine Möglichkeit, Geld für unterschiedliche Zwecke zu organisieren. Denkbar sind beispielsweise Rücklagen für Reisen, größere Anschaffungen oder regelmäßige Jahresausgaben.
Die Anzahl der verfügbaren Spaces und zusätzliche Funktionen hängen vom jeweiligen Kontomodell ab. Bei kostenpflichtigen Tarifen können erweiterte Möglichkeiten zur Kontostrukturierung enthalten sein.
5. Überweisungen und Daueraufträge
Das Konto unterstützt die üblichen Zahlungsfunktionen eines modernen Girokontos. Dazu zählen SEPA-Überweisungen, Daueraufträge und Lastschriften. Auch Echtzeitüberweisungen gehören zum digitalen Zahlungsverkehr.
Damit kann N26 grundsätzlich als Hauptkonto für den Alltag genutzt werden. Vor einem vollständigen Kontowechsel empfiehlt sich dennoch eine Prüfung aller benötigten Bankdienstleistungen.
Die N26 Kontomodelle im Überblick
N26 bietet verschiedene Kontovarianten an. Die Unterschiede betreffen insbesondere die monatlichen Kosten, die Anzahl kostenloser Bargeldabhebungen, zusätzliche Kartenleistungen und weitere digitale Funktionen.
N26 Standard – das kostenlose Girokonto
Das Standard-Konto ist das Einstiegsmodell von N26. Es besitzt keine monatliche Kontoführungsgebühr und bietet die wesentlichen Funktionen für alltägliche Bankgeschäfte.
- Keine monatliche Kontoführungsgebühr
- Virtuelle Mastercard Debitkarte inklusive
- Physische Mastercard optional gegen einmalig 10 Euro
- Zwei kostenlose Bargeldabhebungen in Euro am Geldautomaten pro Monat in Deutschland
- Mobile Banking-App mit Transaktionsübersicht
- SEPA-Überweisungen und Daueraufträge
- Mobiles Bezahlen mit kompatiblen Wallets
Das Modell eignet sich besonders für Personen, die überwiegend bargeldlos bezahlen und keinen großen Bedarf an zusätzlichen Premium-Funktionen haben.
N26 Smart – mehr Möglichkeiten für die Finanzorganisation
Das kostenpflichtige Smart-Modell erweitert das digitale Girokonto um zusätzliche Organisationsfunktionen und Kartenleistungen.
Interessant ist diese Variante insbesondere für Menschen, die ihre monatlichen Ausgaben strukturieren und verschiedene Spar- oder Budgetziele innerhalb ihres Bankkontos verwalten möchten.
N26 Go – für Reisen und internationale Nutzung
N26 Go richtet sich insbesondere an Personen, die regelmäßig verreisen und zusätzliche Leistungen rund um internationale Zahlungen und Reisen nutzen möchten.
Ob sich die monatliche Gebühr lohnt, hängt vom persönlichen Reiseverhalten und vom tatsächlichen Nutzen der enthaltenen Zusatzleistungen ab.
N26 Metal – das Premium-Konto
Mit N26 Metal steht ein umfangreicheres Premium-Modell zur Verfügung. Dazu zählen unter anderem eine Metallkarte und weitere tarifabhängige Vorteile.
Für den normalen Zahlungsverkehr sind solche Zusatzleistungen nicht zwingend erforderlich. Wer lediglich ein einfaches Girokonto benötigt, kann mit dem Standard-Modell häufig ausreichend versorgt sein.
N26 Kosten und Gebühren
Ein kostenloses Girokonto bedeutet nicht, dass jede einzelne Bankdienstleistung gebührenfrei ist. Besonders bei Bargeldabhebungen, physischen Karten und Zahlungen in Fremdwährungen lohnt sich ein genauer Blick.
| Leistung | N26 Standard |
|---|---|
| Kontoführung | 0 Euro monatlich |
| Virtuelle Mastercard | Inklusive |
| Physische Mastercard | Einmalig 10 Euro |
| Bargeldabhebungen in Euro | 2 kostenlose Abhebungen pro Monat in Deutschland |
| Weitere Bargeldabhebungen | Gebühren gemäß Preisverzeichnis |
| SEPA-Überweisungen | Grundsätzlich kostenlos im regulären Online-Banking |
| Premium-Funktionen | Abhängig vom gewählten Tarif |
Stand: November 2026. Die Übersicht beschreibt wesentliche Konditionen für Privatkunden in Deutschland. Maßgeblich sind das aktuelle Preis- und Leistungsverzeichnis sowie die individuellen Vertragsbedingungen.
Geld abheben mit N26
Ein häufig diskutierter Punkt bei digitalen Banken ist die Bargeldversorgung. Während Filialbanken teilweise eigene Geldautomatennetze betreiben, setzt N26 auf die Nutzung geeigneter Geldautomaten und ergänzende Bargelddienste.
Im Standard-Modell sind für Kunden in Deutschland zwei Euro-Bargeldabhebungen am Geldautomaten pro Monat kostenlos. Weitere Abhebungen können Gebühren verursachen.
Zusätzlich können Geldautomatenbetreiber eigene Entgelte verlangen. Solche Fremdgebühren sind nicht automatisch durch die kostenlosen Abhebungen des Kontomodells abgedeckt.
Wer regelmäßig Bargeld benötigt, sollte deshalb vor der Kontoeröffnung prüfen, ob die verfügbaren Abhebemöglichkeiten zum eigenen Alltag passen.
Wie sicher ist das N26 Girokonto?
N26 besitzt eine deutsche Banklizenz. Einlagen auf geeigneten Konten sind über das deutsche gesetzliche Einlagensicherungssystem grundsätzlich bis zu 100.000 Euro pro Person und Bank geschützt. Unter bestimmten gesetzlichen Voraussetzungen können höhere Sicherungsgrenzen gelten.
Die Einlagensicherung schützt allerdings nicht vor sämtlichen finanziellen Risiken. Beispielsweise werden Schäden durch Phishing oder selbst autorisierte betrügerische Überweisungen nicht automatisch durch die gesetzliche Einlagensicherung ersetzt.
Sicherheitsfunktionen der App
Für die alltägliche Kontosicherheit bietet N26 verschiedene Funktionen:
- Authentifizierung beim Zugriff auf das Konto
- Freigabe sicherheitsrelevanter Vorgänge
- Push-Benachrichtigungen für Kontobewegungen
- Verwaltung und Sperrung von Karten über die App
- Kontrolle relevanter Karteneinstellungen
Wichtig bleibt, Zugangsdaten nicht weiterzugeben, unbekannte Links kritisch zu prüfen und das Smartphone durch eine sichere Bildschirmsperre zu schützen.
N26 als Gehaltskonto nutzen
Das N26 Konto besitzt eine reguläre IBAN und kann daher grundsätzlich für Gehaltszahlungen verwendet werden. Auch Miete, Versicherungen, Stromrechnungen und andere regelmäßige Ausgaben können über das Konto abgewickelt werden.
Wer von einer traditionellen Bank zu N26 wechseln möchte, sollte insbesondere folgende Punkte beachten:
- Arbeitgeber über die neue Bankverbindung informieren
- Daueraufträge und Lastschriftmandate überprüfen
- Regelmäßige Zahlungspartner identifizieren
- Bestehendes Konto erst schließen, wenn alle Zahlungen zuverlässig umgestellt sind
- Ausreichende Rücklagen für noch ausstehende Abbuchungen behalten
Ein paralleler Betrieb beider Konten während der Umstellung kann verhindern, dass wichtige Zahlungen versehentlich nicht ausgeführt werden.
Welche Nachteile hat N26?
Das digitale Konzept ist nicht für jeden gleichermaßen geeignet. Zu den möglichen Nachteilen gehören:
- Keine klassische persönliche Betreuung in Bankfilialen
- Begrenzte Anzahl kostenloser Bargeldabhebungen im Standard-Modell
- Zusätzliche Kosten für eine physische Karte im kostenlosen Tarif
- Einige interessante Funktionen sind kostenpflichtigen Kontomodellen vorbehalten
- Starke Abhängigkeit von Smartphone und digitalem Zugang
Wer häufig Bargeld einzahlt, eine persönliche Beratung wünscht oder bestimmte Bankdienstleistungen vor Ort benötigt, sollte diese Anforderungen bei der Kontowahl berücksichtigen.
N26 im Vergleich zu anderen Smartphone-Banken
N26 steht in direkter Konkurrenz zu digitalen Finanzanbietern wie Revolut und Vivid Money. Während N26 als deutsche Vollbank auf ein mobiles Girokonto setzt, legen andere Anbieter teilweise einen stärkeren Schwerpunkt auf Fremdwährungen, Cashback oder zusätzliche Finanzprodukte.
Interessant ist deshalb auch ein Blick auf Vivid Money und seine Banking-Funktionen. Dort spielen insbesondere digitale Kontoverwaltung und die Organisation verschiedener Geldbeträge eine wichtige Rolle.
Welche Lösung besser geeignet ist, hängt weniger von der Anzahl beworbener Funktionen als vielmehr von den tatsächlichen persönlichen Anforderungen ab.
Häufige Fragen zum N26 Girokonto
Ist N26 wirklich kostenlos?
Das N26 Standard-Konto besitzt keine monatliche Kontoführungsgebühr. Für bestimmte Zusatzleistungen, eine physische Karte und Bargeldabhebungen außerhalb des kostenlosen Kontingents können Gebühren entstehen.
Hat N26 eine deutsche IBAN?
N26 bietet für deutsche Privatkunden ein Girokonto mit deutscher IBAN an. Damit lassen sich übliche SEPA-Zahlungen und Gehaltseingänge abwickeln.
Kann N26 als Hauptkonto verwendet werden?
Ja, grundsätzlich kann N26 als Hauptkonto genutzt werden. Entscheidend ist, ob die verfügbaren Funktionen den individuellen Anforderungen an ein Girokonto entsprechen.
Ist das Geld bei N26 sicher?
Geeignete Bankeinlagen unterliegen der deutschen gesetzlichen Einlagensicherung. Sie sind grundsätzlich bis zu 100.000 Euro pro Person und Bank abgesichert. Sicherheitsrisiken durch Betrug oder kompromittierte Zugangsdaten müssen davon getrennt betrachtet werden.
Gibt es bei N26 einen Dispokredit?
N26 bietet unter bestimmten Voraussetzungen Kredit- und Überziehungsmöglichkeiten an. Ob ein Dispokredit eingeräumt wird, hängt von der individuellen Prüfung und den jeweils angebotenen Konditionen ab.
Unser Fazit: Für wen eignet sich N26?
Das N26 Girokonto ist eine interessante Lösung für Menschen, die ihre Bankgeschäfte möglichst einfach und digital erledigen möchten. Insbesondere das kostenlose Standard-Modell bietet viele Funktionen, die für den täglichen Zahlungsverkehr benötigt werden.
Die Banking-App, eine virtuelle Mastercard und die Möglichkeit zur mobilen Kontoverwaltung sprechen vor allem eine technikaffine Zielgruppe an. Die zusätzlichen Kontomodelle erweitern das Angebot um Organisations- und Premium-Funktionen.
Weniger geeignet kann N26 für Personen sein, die auf persönliche Filialberatung angewiesen sind oder regelmäßig hohe Bargeldbeträge einzahlen und abheben müssen.
Insgesamt stellt N26 eine ernsthafte Alternative zum klassischen Girokonto dar. Vor der Kontoeröffnung empfiehlt sich jedoch ein genauer Vergleich der aktuellen Gebühren, Kartenleistungen und Bargeldkonditionen.